Doładowanie konta w kasynie przez telefon — co tak naprawdę kosztuje ta metoda
 Available in US
W polskim kasynie online wpłata przez telefon to nie jest jeden produkt, tylko trzy różne kanały, z których każdy działa inaczej i każdy coś kosztuje. SMS Premium obciąża rachunek u operatora telekomunikacyjnego i zabiera z wpłaty najwięcej. Direct Carrier Billing robi to samo bez SMS-a jako nośnika i zostaje czytelnie więcej po stronie kasyna. Paysafecard jest osobnym światem — nie łączy się z rachunkiem telefonicznym, jest przedpłaconą kartą z kodem PIN, a jej koszt jest niemal zerowy. Strona wyjaśnia, czym te trzy różnią się od siebie, ile z wpłaty naprawdę dociera na saldo gracza i które marki w ogóle pozwalają tak doładować konto. Każda z dziesięciu marek w zestawieniu działa poza polską licencją — jedynym legalnym kasynem w Polsce jest Total Casino, które dziś nie przyjmuje wpłat SMS ani rachunkiem telefonicznym.
Dane poniżej opierają się na stanie na 26 września 2026 oraz na rejestrze Curaçao Gaming Authority i Malty Gaming Authority odczytanym tego samego dnia.
Spis treści
- Ranking dziesięciu marek akceptujących doładowanie telefonem lub SMS-em
- Legalność i status wpłaty telefonem w polskim reżimie hazardowym
- Odpowiedzialna gra w kontekście płatności telefonem
- Doładowanie telefonem, SMS-em i Paysafecard — jak działa każdy z kanałów
- Co tak naprawdę dociera do gracza przy wpłacie 100 zł przez telefon
- Porównanie trzech kanałów wpłaty
- Mechanizmy blokowania i bezpieczeństwa po stronie operatora
- Kontekst rynkowy: dlaczego kanał telefoniczny kurczy się w kasynach online
- Polski kontekst prawny dla kasyna offshore
- Najczęściej zadawane pytania
Ranking dziesięciu marek akceptujących doładowanie telefonem lub SMS-em
Polska nie przyznaje koncesji prywatnym markom na kasyno online, więc żadna z dziesięciu platform poniżej nie jest licencjonowana w tym kraju. Każda z nich pokazuje obcą licencję — najczęściej Curaçao, w jednym przypadku Maltę — i każda jest produktem offshore, na którym uczestnictwo polskiego gracza samo w sobie podlega odpowiedzialności z art. 29a ust. 2 ustawy o grach hazardowych. To nie jest ranking rekomendacji. To jest ranking marek, których strony lub katalogi metodyczne wskazują jako kojarzone z wpłatą telefonem lub SMS-em. Jeśli marki nie udało się powiązać z tym kanałem w danych tego przebiegu, nie zostaje do niego dopisana — pojawia się w zestawieniu z innymi swoimi cechami albo wcale.
Vavada
Vavada pojawia się w dwóch niezależnych katalogach jako marka oferująca zarówno Direct Carrier Billing, jak i SMS Premium, z oznaczeniem 18+ i wymogiem weryfikacji KYC przy wypłacie. Minimalna wpłata w okolicach 20 zł. Licencja to Curaçao Gaming Authority OGL/2024/252/0153, spółka Vavada B.V. — potwierdzona certyfikatem operacyjnym CGA, status aktywny. To nie jest polska licencja. Dla gracza z Polski marka jest nielicencjonowana, a samo uczestnictwo podlega odpowiedzialności z ustawy hazardowej.
To marka dla kogoś, kto akceptuje, że płaci rachunkiem telefonicznym po to, żeby ominąć kartę i przelew, i kto jest gotów zmierzyć się z 30–55% prowizji u pośrednika przy kanale SMS Premium. Dla gracza z Polski marka pozostaje nielicencjonowana, co wiąże się z pełną odpowiedzialnością prawną.
Vulkan Vegas
Vulkan Vegas bywa wymieniane w zestawieniach marek SMS-owych z minimalną wpłatą 20 zł, czasem pod skróconą nazwą „V.Vegas” w jednym z katalogów. Licencja to CGA OGL/2024/822/0338, spółka Whitebox B.V., zgłoszona w T&C operatora i widoczna w rejestrze CGA. Certyfikatu operacyjnego CGA dla tej konkretnej domeny nie udało się potwierdzić — link z indeksu zwraca „Not Found”, a strona blokuje wejścia z wielu regionów (w tym z Holandii), co utrudnia bezpośredni odczyt. Płatności obsługuje osobna spółka Whitebox CY Limited z Cypru. Jak wszystkie marki w zestawieniu — nie jest to licencja polska.
Marka jest dla kogoś, kto szuka kasyna z wpłatą SMS w niskich kwotach i akceptuje, że weryfikacja licencji ogranicza się do tego, co operator sam publikuje. Nie jest to wybór dla gracza oczekującego przejrzystości potwierdzonej w niezależnych rejestrach.
Lemon Casino
Lemon Casino pojawia się w zestawieniu marek SMS-owych z minimalną wpłatą 20 zł. Licencja to CGA OGL/2024/1111/0488, spółka Orange Entertainment B.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym, z datą przyznania 18 września 2025 r. Identyczny certyfikat jest widoczny na stronie operatora w sekcji informacyjnej. Rejestr CGA pokazuje licencję na pozycji 39 z terminem do 18 września 2026 r., co oznacza, że w tym konkretnym dniu certyfikat wskazywał datę wygaśnięcia.
Marka dla kogoś, kto chce licencję zweryfikowaną u regulatora, a nie tylko przez T&C operatora. Nie jest dla kogoś, kto szuka polskiej koncesji — bo takiej prywatna marka mieć nie może.
Mostbet
Mostbet bywa wymieniany w dwóch niezależnych źródłach jako marka kojarzona z wpłatą SMS. Licencja to CGA OGL/2024/597/0249, spółka Bizbon N.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym. Para spółka–numer zgadza się z rejestrem CGA i z osobnym wpisem operatorskim. Minimalna kwota wpłaty przy kanale SMS nie jest wprost potwierdzona dla tej marki w danych tego przebiegu.
Marka dla kogoś, kto widzi ją w branżowych zestawieniach i akceptuje, że potwierdzenie ogranicza się do licencji CGA, nie do polskiego regulatora. Nie dla kogoś, kto chce licencji z Urzędu Komunikacji Elektronicznej albo zezwolenia Ministerstwa Finansów.
ICE Casino
ICE Casino pojawia się w zestawieniu marek SMS-owych. Licencja to CGA OGL/2024/822/0338, spółka WhiteBox B.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym. Ta sama spółka obsługuje też Vulkan Vegas, więc pod względem formalnym obie marki stoją na jednym licencyjnym fundamencie. Strona ICE Casino dla odwiedzających z Polski działa normalnie, choć w Holandii wyświetla komunikat o blokadzie regionalnej.
Marka dla kogoś, kto chce wpłatę SMS w niskich kwotach i akceptuje, że identyfikacja operatora zaczyna się od tego samego podmiotu, który stoi za Vulkan Vegas. Polska licencja jest niedostępna w segmencie marek offshore.
Verde Casino
Verde Casino pojawia się w zestawieniach marek SMS-owych. Licencja to CGA OGL/2024/686/0183, spółka Wiraon B.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym. Ta sama spółka obsługuje też osobną markę pod domeną Maggico.casino, co jest technicznym szczegółem, ale dobrze pokazuje, że jedna licencja może stać za kilkoma markami. Domena Verde Casino to Verde Casino i pozostaje aktywna.
Marka dla kogoś, kto chce wpłatę SMS w niskich kwotach i akceptuje reżim CGA zamiast polskiego. Nie dla kogoś, kto szuka licencji z KAS albo Ministerstwa Finansów.
NV Casino
NV Casino nie figuruje w danych o wpłatach telefonem. Licencja to CGA OGL/2024/1363/0705, spółka Nixxe B.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym. Płatności w regulaminie przypisane są osobnej spółce z Cypru. Brak powiązania z tematem strony oznacza, że marka trafia do zestawienia jako jedna z licencjonowanych u CGA platform, ale bez deklarowanego kanału telefonii.
Marka dla kogoś, kto chce licencję zweryfikowaną u regulatora CGA, a doładowanie zamierza przeprowadzić BLIK-iem, kartą albo przelewem. Nie jest to marka dla kogoś, kto konkretnie szuka wpłaty SMS-em — w danych tego przebiegu nie da się tego potwierdzić.
Bison Casino
Bison Casino w naszym zestawieniu nie posiada potwierdzonego kanału płatności SMS. Licencja to CGA OGL/2024/1062/0475, spółka Betelgeuse Entertainment B.V., widoczna w T&C operatora. Certyfikatu operacyjnego CGA dla tej konkretnej domeny nie udało się potwierdzić — link z indeksu otwiera stronę „Not Found”, a domena dla odwiedzających z Holandii pokazuje blokadę regionalną. Rejestr CGA wymienia licencję z adnotacją o trwającej ocenie.
Marka dla kogoś, kto akceptuje, że weryfikacja licencji opiera się na dokumentach operatora, nie na działającym certyfikacie u regulatora. To propozycja dla użytkownika, który samodzielnie weryfikuje dokumentację operatora i nie potrzebuje certyfikatu zewnętrznego.
Energy Casino
Energy Casino nie korzysta z płatności mobilnych, o których mowa w tym poradniku. Licencja to Malta Gaming Authority MGA/B2C/224/2012, spółka Probe Investments Limited, potwierdzona dynamiczną pieczęcią MGA i stopką operatora. Malta to inny reżim niż Curaçao — operator podlega Europejskiemu Urzędowi Nadzoru Gier Hazardowych i obowiązkom AML/CFT na poziomie unijnym. Mimo to nie jest to licencja polska.
Marka dla kogoś, kto szuka europejskiej jurysdykcji AML i akceptuje brak powiązania z tematem strony. Dla gracza, który szuka standardów unijnych w zakresie AML, a kwestię płatności telefonicznych traktuje drugoplanowo.
Slottica
Slottica nie jest wymieniane w źródłach tego przebiegu jako marka powiązana z wpłatą SMS ani rachunkiem telefonicznym. Licencja to CGA OGL/2024/1060/0472, spółka Atlantic Management B.V., potwierdzona certyfikatem operacyjnym CGA ze statusem aktywnym. Ta sama spółka obsługuje też osobną domenę Viks.com, co pokazuje ten sam wzorzec jedna licencja–wiele marek. Domena Slottica dla odwiedzających z Holandii pokazuje komunikat o niedostępności kasyna w regionie.
Marka dla kogoś, kto akceptuje kanały wpłaty bez SMS-a i chce licencję CGA potwierdzoną u regulatora. Nie jest to marka dla kogoś, kto szuka wpłaty przez telefon — w danych tego przebiegu tego powiązania nie ma.
Legalność i status wpłaty telefonem w polskim reżimie hazardowym
Polska ma monopol państwa na kasyno online. Jedynym legalnym kasynem jest Total Casino, prowadzone przez Totalizator Sportowy sp. z o.o. z Warszawy. Żadna prywatna marka nie może dziś w Polsce otrzymać koncesji na kasyno online — reżim koncesyjny Ministerstwa Finansów dotyczy zakładów wzajemnych i loterii, a w kasynie internetowym mówi się wprost o monopolu państwa. To znaczy, że każda marka z poprzedniej sekcji jest produktem nielicencjonowanym w tym rynku, niezależnie od tego, jaką licencję obcą pokazuje. W praktyce tej strony oznacza to jedno: tam, gdzie ta strona opisuje wpłatę SMS-em albo rachunkiem telefonicznym, opisuje ją w kanale offshore, nie w polskim reżimie.
Total Casino — jedyne legalne kasyno w Polsce — nie przyjmuje wpłat SMS ani rachunkiem telefonicznym. Jego oficjalny blog w poradniku o wpłacie depozytu wymienia dokładnie trzy metody: BLIK, przelew bankowy i płatność kartą. Dwie niezależne recenzje potwierdzają, że wpłata SMS nie jest w tej marce możliwa — kasyno całkowicie zrezygnowało z tej metody, a wśród przyczyn wymieniane są niskie limity transakcji, brak możliwości wypłat tą drogą oraz zmiany w regulacjach finansowych. Historycznie, kiedy ta metoda w Total Casino działała, pojedyncza wpłata SMS mieściła się w przedziale 10–30 zł. To nie jest metoda, która w legalnym kasynie czeka na odblokowanie — to jest metoda, która została wycofana i nie wróciła.
Uczestnictwo w grze na stronie nielicencjonowanej samo w sobie jest w Polsce nielegalne dla gracza. Artykuł 29a ust. 2 ustawy o grach hazardowych zabrania udziału w grach hazardowych organizowanych poza monopolem państwa lub bez zezwolenia. Artykuł 107 § 2 oraz artykuł 109 kodeksu karnego skarbowego przewidują karę grzywny do 120 stawek dziennych, a artykuł 89 tej samej ustawy — sankcję administracyjną równą 100% wygranej. To nie są puste przepisy: komunikat KAS wskazuje sankcję do 250 000 zł za uchylanie się od obowiązków sprawozdawczych i wymienia cztery organy kontroli — Ministerstwo Finansów, KAS, UKE i KNF. Rejestr domen hazardowych działa od 1 kwietnia 2017 r.
Blokada domen i płatności jest dziś najpoważniejszym mechanizmem, który uderza w nielegalne kasyna. Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą prowadzony jest przez hazard.mf.gov.pl na podstawie art. 15f ustawy, a dostawcy płatności mają 30 dni od wpisu na zaprzestanie obsługi zablokowanej domeny. Od 1 września 2026 r. system BLIK automatycznie sprawdza domenę powiązaną z transakcją w momencie autoryzacji i nie dopuszcza do płatności, jeśli domena figuruje w Rejestrze. Rozwiązanie wprowadził Polski Standard Płatności za zgodą Prezes NBP i obejmuje ono transakcje krajowe oraz zagraniczne.
Dla tematu tej strony istotne jest to, czego ten mechanizm nie robi. Żadne ze źródeł tego przebiegu nie opisuje analogicznego sprawdzania domeny przy SMS Premium ani przy Direct Carrier Billing w chwili autoryzacji płatności. To znaczy, że te kanały — w odróżnieniu od BLIK-a — działają poza dzisiejszym automatycznym filtrem, choć samo działanie nadal podlega temu samemu reżimowi ustawy hazardowej. To nie jest furtka prawna; to jest luka techniczna w egzekwowaniu.
Odrębną kwestią jest wyłączenie z ustawy o usługach płatniczych dla mikropłatności telekomunikacyjnych. Artykuł 6 pkt 12 tej ustawy wyłącza spod jej reżimu transakcje doliczane do należności za usługi telekomunikacyjne, gdy służą nabyciu treści cyfrowych lub usług głosowych, albo — przez urządzenie elektroniczne — zbiórkom publicznym oraz zakupowi biletów komunikacyjnych, parkingowych i wstępu na imprezy artystyczne, rozrywkowe lub sportowe. Wyłączenie ma swoje limity kwotowe: równowartość 50 euro na pojedynczą transakcję i 300 euro miesięcznie, przeliczane po średnim kursie NBP z 31 października roku poprzedniego. Żadne źródło tego przebiegu nie stwierdza, że depozyt do kasyna mieści się w katalogu „treści cyfrowe lub usługi głosowe”. To znaczy, że wyłączenia nie można przedstawiać jako jasnego pokrycia wpłaty do kasyna — i nie można pisać, że operator obsługujący taką wpłatę zostaje poza ustawą o usługach płatniczych.
Skala zjawiska jest znacząca. Warsaw Enterprise Institute w raporcie „Szara strefa w Polsce. Kasyna internetowe” z 24 lipca 2026 r. ocenia, że 40% rynku kasyn online w Polsce to szara strefa, przy obrocie 73,7 mld zł w 2025 r. i ponad 3 milionach polskich użytkowników. To nie jest promocyjna informacja dla operatorów offshore — to jest kontekst wyjaśniający, dlaczego strona o płatności telefonem w kasynie w ogóle musi istnieć w wersji opisującej kanały nielicencjonowane.
Odpowiedzialna gra w kontekście płatności telefonem
Odpowiedzialna gra w polskim reżimie to nie jest kwestia narodowego rejestru samowykluczenia, tylko regulaminu operatora. Total Casino jako jedyne legalne kasyno w Polsce musi mieć zatwierdzony regulamin odpowiedzialnej gry — wymaga on czterech obowiązkowych limitów przy rejestracji (dzienny i miesięczny limit wpłat, dzienny i miesięczny limit czasu), udostępnia narzędzie autotestu i publikuje listę organizacji pomocowych z linkami. To wszystko istnieje na poziomie operatora, nie na poziomie państwa.
W przypadku marek offshore z poprzedniej sekcji sytuacja jest inna. Te marki podlegają swoim jurysdykcjom — Curaçao albo Malcie — i stosują własne narzędzia odpowiedzialnej gry. Polskie limity i polska lista organizacji pomocowych ich nie obowiązują. Gracz, który wybrał markę offshore, nie jest chroniony przez polski reżim w taki sposób, w jaki byłby chroniony grając w Total Casino — ani po stronie limitów, ani po stronie samowykluczenia, ani po stronie interwencji organu państwowego.
Kanał płatności wpływa na kontrolę wydatków w sposób bardzo konkretny. SMS Premium jest kanałem o małych kwotach — pojedynczy SMS nie może przekroczyć 30,75 zł brutto (25 zł netto), a cały miesięczny limit na usługi o podwyższonej opłacie ma domyślny próg 35 zł, który abonent może zmienić na 0 zł, 100 zł albo 200 zł. To znaczy, że nawet przy agresywnym korzystaniu z kanału kwoty miesięczne są z definicji niewielkie. Direct Carrier Billing znosi ten limit do góry — Plus pozwala do 400 zł, Orange do 250 zł, T-Mobile do 150 zł, a Play od 50 zł do 600 zł na okres rozliczeniowy w zależności od stażu. Paysafecard z definicji zależy od nominału karty, więc gracz sam decyduje, ile kupuje.
Blokada usług premium jest bezpłatna we wszystkich czterech sieciach. W Play wystarczy SMS o treści „KONIEC” albo „STOP” na numer 6000. W Plusie SMS o treści „START BLOKADA” na numer 8888. W Orange kod 1014*1# z telefonu albo SMS „LIMIT” z wybraną kwotą na numer 80603. W T-Mobile przez panel klienta w sekcji „Usługi > Bezpieczeństwo i blokady”. To nie są ukryte ustawienia — to są publiczne kody, które można wprowadzić w kilka sekund. Wyłączenie usługi nie blokuje wpłaty do kasyna w żaden inny sposób — to znaczy, że gracz, który ustawił taki limit, nie zablokował sobie BLIK-a, karty ani przelewu.
Pomoc dla osób z problemem hazardowym w Polsce idzie kanałami organizacji pozarządowych i ośrodków terapii uzależnień, nie przez infolinię regulatora. Numery i adresy konkretnych ośrodków nie są częścią tej strony — ich aktualna lista pojawia się w regulaminie odpowiedzialnej gry Total Casino i na stronach organizacji, które się w nim wymienia.
Doładowanie telefonem, SMS-em i Paysafecard — jak działa każdy z kanałów
Doładowanie konta w kasynie przez telefon może oznaczać trzy różne rzeczy i warto je rozdzielić na samym początku, bo myli się je nagminnie. SMS Premium to klasyczna wiadomość o podwyższonej opłacie, którą gracz wysyła na krótki numer, a jej koszt doliczany jest do rachunku telefonicznego. Direct Carrier Billing robi to samo bez SMS-a jako nośnika — obciążenie rachunku odbywa się w tle, w trakcie autoryzacji na stronie kasyna, a gracz potwierdza je kodem albo kliknięciem w przeglądarce. Paysafecard jest z tych trzech najbardziej odmienny: to przedpłacona karta z kodem PIN, kupowana w sklepie albo online, zupełnie bez połączenia z rachunkiem telefonicznym — nazwa „przez telefon” pasuje do niej tylko w tym sensie, że kod można wpisać z telefonu, tak jak z każdego urządzenia.
SMS Premium — mechanika i prowizja
SMS Premium działa tak: gracz na stronie kasyna podaje swój numer telefonu, wybiera kwotę wpłaty w dostępnych progach i wysyła SMS na wskazany krótki numer albo — w nowszych wariantach — autoryzuje transakcję kodem, który przychodzi w odpowiedzi. Koszt SMS-a jest doliczany do rachunku u operatora sieci komórkowej (Play, Orange, Plus, T-Mobile), a kasyno otrzymuje prowizję pomniejszoną o swoją część pośrednika płatności. Maksymalna cena pojedynczego SMS-a Premium w Polsce wynosi 25 zł netto, czyli 30,75 zł brutto — i to jest górny sufit dla jednej transakcji. Nie da się tą drogą wpłacić więcej za jednym SMS-em.
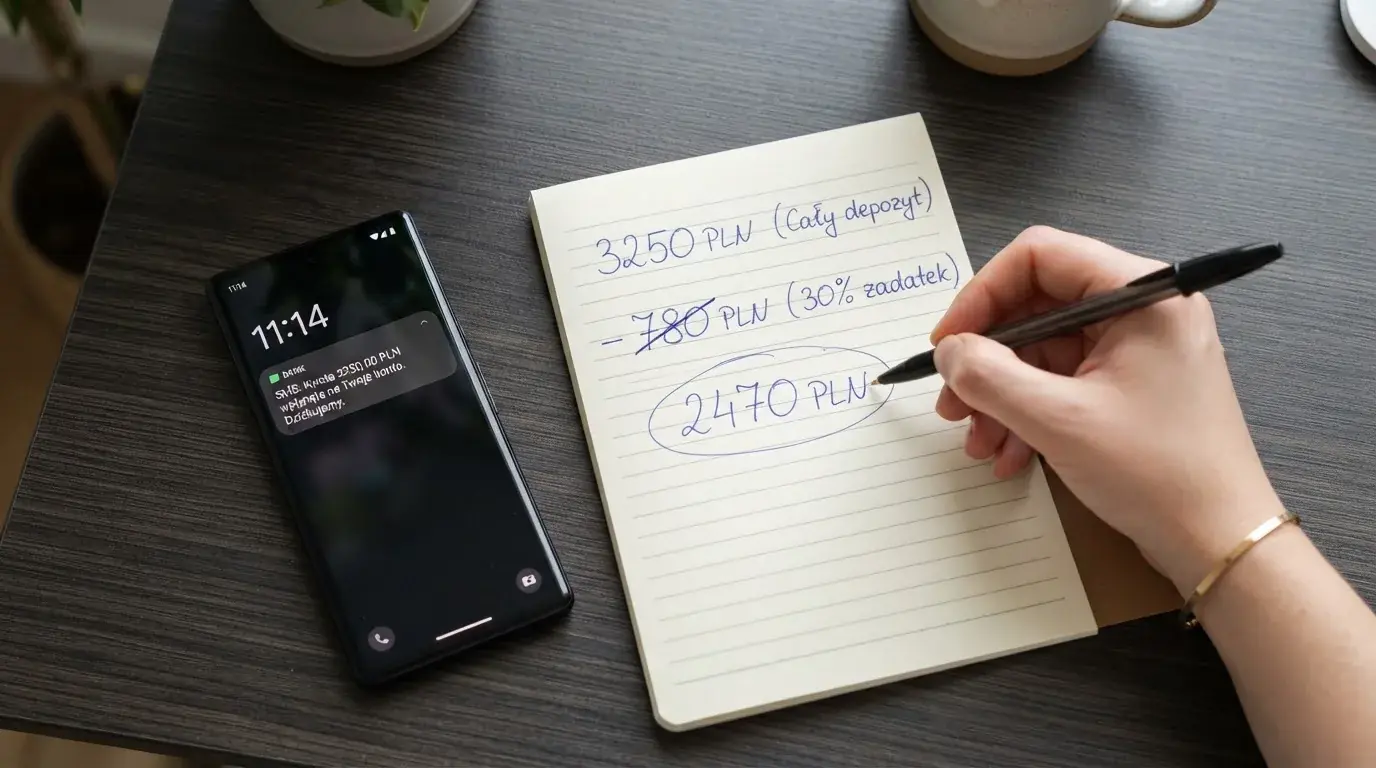
Czas księgowania jest natychmiastowy — środki pojawiają się na koncie gracza najdalej do 60 sekund, a w wyjątkowych sytuacjach do 5–10 minut. Po 15 minutach źródło zaleca kontakt z obsługą kasyna. To nie jest kanał, w którym czeka się na rozliczenie.
Prowizja jest tu najważniejszą liczbą. Zestawienie kosztów kanałów mobilnych podaje: SMS Premium 30–55% wartości transakcji pobierane łącznie przez operatora i pośrednika, Direct Carrier Billing 5–10%, paysafecard 0–3%, MiFinity 1–2%. Cennik agregatora SimPay precyzuje: właściciel serwisu otrzymuje 51% wartości netto SMS-a przy obrocie miesięcznym od 0 zł, 52% od 50 000 zł i 53% od 100 000 zł. To znaczy, że 47–49% kwoty zostaje po stronie operatora i agregatora — kasyno dostaje mniej niż połowę. Dla gracza to oznacza, że wpłata 100 zł SMS-em nie doleci na konto jako 100 zł.
Przeliczmy realny przypadek. Dla wpłaty 100 zł w kanale SMS Premium po odjęciu kwoty VAT-u operatora (około 23 zł) oraz marży agregatora płatności (około 15–20 zł) na saldo gracza trafia w przybliżeniu od 55 do 62 zł. To jest warunkowane obrotem miesięcznym i operatorem — ale rząd wielkości jest taki, że co najmniej jedna trzecia wpłaconej kwoty znika po drodze, zanim pojawi się na koncie w kasynie. Przy niższych wpłatach, w pobliżu limitu pojedynczego SMS-a, proporcja prowizji do kwoty jest jeszcze mniej korzystna, bo koszty stałe pośrednika rozkładają się na mniejszą sumę. To jest realna cena kanału, nie jego marketingowa obietnica.
Limit transakcyjny w SIM Premium jest sztywny: jeden SMS, jedno obciążenie, maksymalnie 30,75 zł brutto. Limity kasyna i operatora mogą ten sufit dodatkowo obniżać, ale go nie podnoszą. Limity minimalne i maksymalne per transakcja różnią się między źródłami — minimum bywa podawane od 5 zł do 50 zł, a maksimum od 50 zł do 200 zł na transakcję. Do tego dochodzi limit operatorski na okres rozliczeniowy, który sam w sobie wynosi od 150 zł (T-Mobile) do 600 zł (Play). Te rozbieżności są realne i wynikają z tego, że różne kasyna i różni pośrednicy stosują różne widełki.
Wypłata tym samym kanałem nie jest możliwa. SMS Premium jest jednokierunkowy — służy wyłącznie do depozytów, nie do wypłat. Wygraną trzeba odebrać kartą, przelewem bankowym, e-portfelem albo kryptowalutą, a kasyno poprosi o wybranie jednej z tych metod przy pierwszej wypłacie. To ograniczenie wynika z natury kanału i obowiązuje w każdej marce, która SMS Premium oferuje.
Direct Carrier Billing — co się zmienia bez SMS-a
Direct Carrier Billing realizuje to samo obciążenie rachunku telefonicznego, ale bez SMS-a jako nośnika. Gracz wybiera tę opcję w kasjerze, przechodzi na stronę operatora (albo w obrębie aplikacji operatora) i autoryzuje płatność kodem z telefonu albo jednym kliknięciem w przeglądarce. Kwota doliczana jest do rachunku abonenckiego, a kasyno dostaje swoją część po odjęciu prowizji pośrednika i operatora.
Czas księgowania jest tu porównywalny z SMS Premium — natychmiastowy. Kanał działa w tle autoryzacji, więc gracz widzi saldo na koncie kasyna od razu po kliknięciu.
Prowizja jest wyraźnie niższa. SimPay podaje stawki dla właściciela serwisu: do 70% dla Orange, do 75% dla Play, do 75% dla Plusa i do 65% dla T-Mobile, z zastrzeżeniem, że stawki ze strony są niezobowiązujące i ustalane indywidualnie. To znaczy, że w najlepszym przypadku kasyno dostaje trzy czwarte kwoty, a w najgorszym — niewiele ponad połowę. W porównaniu z 47–49% dla SMS Premium to jest różnica rzędu 20–30 punktów procentowych na korzyść Direct Carrier Billing.
Limit transakcyjny też jest wyższy niż przy SMS Premium. Górne limity Direct Carrier Billing dla jednego numeru MSISDN w jednym okresie rozliczeniowym wynoszą: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. To są limity miesięczne, nie na pojedynczą transakcję — a pojedyncza transakcja w Direct Carrier Billing nie jest sztywno ograniczona do 30,75 zł jak w SMS Premium. Realny sufit pojedynczej wpłaty ustala kasyno i pośrednik, ale kanał sam w sobie pozwala na większe kwoty.
Wypłata tą drogą nadal nie jest możliwa. Direct Carrier Billing jest następcą SMS Premium w warstwie obciążenia rachunku, ale mechanicznie nadal jest jednokierunkowy. Wygraną odbiera się inną metodą, tak jak przy SMS Premium.
Dostępność tego kanału w Polsce się kurczy. Dostawca Dpay informuje wprost: „Obecnie nie przyjmujemy nowych wdrożeń Direct Carrier Billing” i kieruje do wsparcia wyłącznie obecnych klientów. To nie znaczy, że kanał zniknął — ale znaczy, że nowe kasyna nie mają gdzie go wdrożyć, a jego przyszłość zależy od obecnych integratorów. Po stronie infrastruktury wskazywane są platformy typu Asseco VAMM, współpracujące ze wszystkimi krajowymi operatorami — to jest warstwa, na której kanał jeszcze działa.
Paysafecard — przedpłacony kupon z kodem PIN
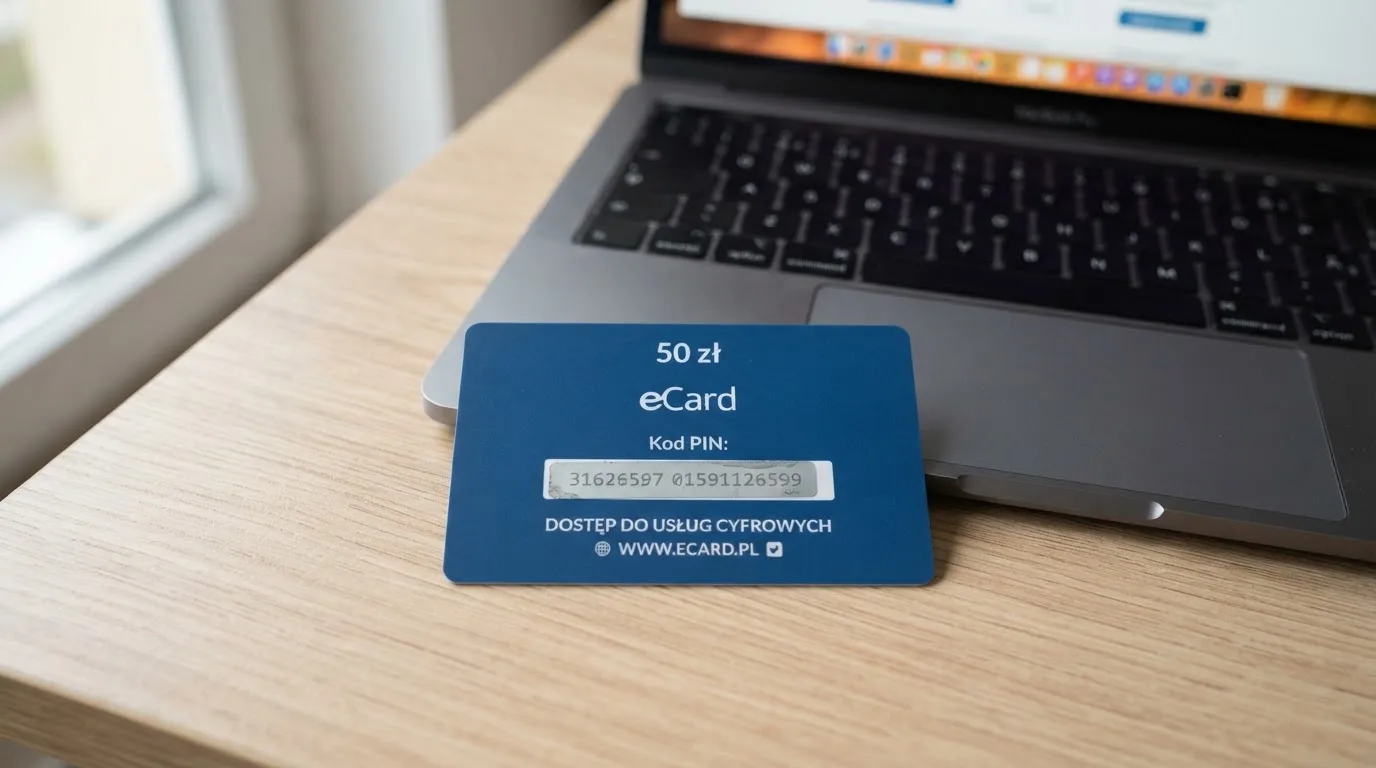
Paysafecard jest osobnym kanałem, choć w mowie potocznej też mówi się o „płatności telefonem” — bo kod PIN można wpisać z telefonu, tak jak z komputera. Mechanika jest prosta i nie łączy się z rachunkiem telefonicznym: gracz kupuje kupon Paysafecard w sklepie stacjonarnym albo online, otrzymuje szesnastocyfrowy kod PIN, wpisuje go w kasjerze kasyna i autoryzuje wpłatę. Kod jest jednorazowy — po użyciu nie działa ponownie, a żadne dane bankowe ani dane karty nie trafiają do kasyna. To jest powód, dla którego Paysafecard jest popularny wśród graczy, którzy nie chcą podawać kasynowi danych swojego rachunku.
Czas księgowania jest natychmiastowy. Wpłata pojawia się na koncie gracza od razu po zatwierdzeniu kodu.
Prowizja po stronie gracza jest niemal zerowa. Zestawienie kosztów kanałów mobilnych podaje 0–3% dla paysafecard, wobec 30–55% dla SMS Premium. To nie jest kanał, w którym prowizja zjada istotną część wpłaty. Koszty pojawiają się przy zakupie kuponu (marża punktu sprzedaży) albo przy wymianie niewykorzystanej kwoty z powrotem na gotówkę, ale sam kupon jest nośnikiem o ustalonej wartości nominalnej.
Limity są pochodną nominału kuponu. W rankingu dla pośrców Paysafecard w kasynach internetowych przyjmowane są wpłaty do 200 zł za jednym kuponem — powyżej tej kwoty kasyno zazwyczaj odmawia przetworzenia pojedynczej wpłaty. To ograniczenie nie wynika z natury kanału, tylko z polityki kasyn, które traktują wysokie wpłaty voucherowe jako podwyższone ryzyko. Gracz może wpłacić więcej, kupując kilka kuponów i wpisując kilka kodów PIN, ale pojedyncza transakcja ma swój sufit.
Wypłata tą drogą jest ograniczona. Paysafecard pierwotnie był kanałem wyłącznie depozytowym, ale rozwinął mechanizm wypłaty na ten sam kupon przez usługę „myPaysafecard”. Nie wszystkie kasyna to udostępniają, a tam, gdzie tak, wypłata wymaga założenia konta myPaysafecard powiązanego z danymi gracza. W praktyce wypłata jest możliwa, ale wymaga jednorazowej identyfikacji, co przy kasynach offshore może być dodatkowym progiem.
Paysafecard jest najtańszym z trzech kanałów i jedynym, który nie obciąża rachunku telefonicznego. Jego słabością jest sztywność nominałów i konieczność fizycznego (albo online) zakupu kuponu, ale dla gracza, który nie ma konta bankowego albo nie chce go używać, to jest najbardziej neutralna z trzech opcji.
Co tak naprawdę dociera do gracza przy wpłacie 100 zł przez telefon
Najczęściej cytowany przykład z polskich zestawień dotyczy wpłaty 100 zł SMS-em Premium. W warunkach zdefiniowanych przez branżowe źródła — z uwzględnieniem prowizji operatora telekomunikacyjnego oraz marży pośrednika płatności — na konto gracza trafia w przybliżeniu od 55 do 62 zł, po odjęciu około 23 zł tytułu VAT-u operatora oraz około 15–20 zł marży agregatora. To nie jest kalkulacja specyficzna dla jednej marki, tylko rząd wielkości, który powtarza się w opisach tego kanału w różnych zestawieniach. Konkretne proporcje zależą od obrotu miesięcznego u pośrednika, od operatora i od warunków umowy z kasynem, ale wynik mieści się w tym paśmie.
Przy niższych kwotach proporcja jest mniej korzystna. Wpłata 30 zł — odpowiadająca mniej więcej górnemu limitowi pojedynczego SMS-a Premium — po odjęciu tych samych kategorii kosztów traci porównywalną kwotę absolutną, co oznacza, że procentowo dociera na saldo mniej niż przy 100 zł. To jest odwrotność tego, czego oczekiwałby gracz myślący o „prowizji procentowej” — tu prowizja nie jest czysto procentowa, tylko ma komponent stały.
Direct Carrier Billing odwraca tę proporcję. Dla tej samej wpłaty 100 zł kasyno dostaje od 65 do 75 zł, a gracz traci od 25 do 35 zł. To nadal jest prowizja, ale już poniżej jednej trzeciej kwoty. Paysafecard zostawia na koncie pełną kwotę wpłaty — z wyjątkiem marży punktu sprzedaży kuponu, która jest na tyle niska, że w tej kalkulacji jest pomijalna.
Wybór kanału sprowadza się więc do pytania, czy gracz akceptuje prowizję w zamian za wygodę. SMS Premium jest najwygodniejszy w użyciu, ale najdroższy w prowizji. Direct Carrier Billing jest prawie tak samo wygodny i mniej kosztowny. Paysafecard jest najtańszy, ale wymaga zakupu kuponu i wpisania kodu PIN, więc ma swój własny opór.
Porównanie trzech kanałów wpłaty
Tabela zbiera specyfikacje kanałów w jednym miejscu, żeby nie rozbijać ich po całym tekście.
| Kanał | Kwota minimalna i maksymalna pojedynczej wpłaty | Udział kosztu lub prowizji pośrednika w kwocie wpłaty | Czas zaksięgowania środków na koncie gracza | Możliwość wypłaty tym samym kanałem |
|---|---|---|---|---|
| SMS Premium | 5–50 zł min., do 30,75 zł brutto górny limit pojedynczego SMS-a; limity kasyn do 200 zł na transakcję | 30–55% (operator + agregator łącznie) | Natychmiast, najdalej do 60 sekund | Nie — wyłącznie depozyt |
| Direct Carrier Billing | Limity kasyn od 50 zł; górny limit miesięczny do 600 zł (Play) | 5–10% | Natychmiast | Nie — wyłącznie depozyt |
| Paysafecard | Nominały kuponów do 200 zł; powyżej 200 zł kasyna zazwyczaj odmawiają | 0–3% | Natychmiast | Ograniczona — przez usługę myPaysafecard, nie wszędzie dostępna |
Tabela nie pokazuje jednej rzeczy, która dla wielu graczy jest decydująca: dostępności kanału w konkretnym kasynie. SMS Premium opisywany jest w 2026 r. jako opcja niszowa, wypierana przez BLIK i portfele elektroniczne. Źródła wprost mówią, że „większość marek nie oferuje już możliwości płatności SMS w kasynie online” i że „trudno znaleźć kasyna, które ją akceptują”. To nie jest dramatyczny spadek z dużej liczby — w Polsce SMS Premium w kasynach był od początku kanałem niszowym — ale w 2026 r. jest kanałem jeszcze bardziej kurczącym się niż kilka lat wcześniej.
Direct Carrier Billing jest opisywany jako następca SMS Premium, realizujący to samo obciążenie rachunku bez SMS-a jako nośnika. Jego podaż w Polsce też się zmniejsza — dpay.pl nie przyjmuje nowych wdrożeń — ale tam, gdzie kanał jeszcze działa, jest to metoda oceniana jako tańsza dla płacącego.
Paysafecard ma odwrotną dynamikę. Jest kanałem, który w Polsce utrzymuje stałą obecność, bo nie zależy od polskiego operatora telekomunikacyjnego — jest kupowany w punktach sprzedaży i online, niezależnie od tego, jak zmienia się rynek telefonii.
Mechanizmy blokowania i bezpieczeństwa po stronie operatora
Każdy z trzech kanałów ma inny profil bezpieczeństwa i inny zestaw zabezpieczeń po stronie operatora. Warto je rozdzielić, bo gracz, który wybiera którykolwiek z nich, wchodzi w kontakt z różnymi procedurami.
SMS Premium jest regulowany przez Urząd Komunikacji Elektronicznej. Domyślny próg kwotowy na usługi o podwyższonej opłacie wynosi 35 zł na okres rozliczeniowy, a abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. To jest mechanizm, który działa niezależnie od kasyna — to jest ustawienie po stronie operatora sieci komórkowej. Blokada usług premium jest bezpłatna we wszystkich czterech polskich sieciach (procedury opisane wyżej w sekcji o odpowiedzialnej grze).
Direct Carrier Billing korzysta z tych samych progów kwotowych po stronie operatora, ale daje wyższe limity miesięczne na pojedynczy numer (do 600 zł w Play). To odzwierciedla fakt, że DCB jest kanałem przeznaczonym do większych mikropłatności niż SMS Premium — ale wciąż podlega tym samym regulacjom UKE.
Paysafecard jest regulowany przez samego emitenta kuponów, a nie przez polskiego regulatora telekomunikacyjnego. Nie ma progów kwotowych po stronie sieci komórkowej, bo sieć nie jest tu stroną transakcji. Mechanizmem zabezpieczającym jest jednorazowy szesnastocyfrowy kod PIN, którego ponowne użycie jest niemożliwe.
Na poziomie kasyna wszystkie trzy kanały podlegają tym samym wymogom weryfikacji KYC przy wypłacie, niezależnie od tego, jak łatwa była wpłata. To oznacza, że gracz, który wpłacił SMS-em Premium bez podawania danych, przy pierwszej wypłacie i tak zostanie poproszony o dokument tożsamości. To jest standard w każdej licencjonowanej jurysdykcji i nie jest specyficzne dla kanału wpłaty.
Kontekst rynkowy: dlaczego kanał telefoniczny kurczy się w kasynach online
Nie jest przypadkiem, że strona o płatności telefonem w kasynie opisuje kanał niszowy. Źródła branżowe wprost opisują tę sytuację: SMS Premium jest „bardziej wisienką na torcie niż głównym daniem” w sekcji kasjera. Tańszy, łatwiejszy BLIK — i to zarówno po stronie prowizji, jak i szybkości autoryzacji — przejął rolę kanału pierwszego wyboru dla polskich graczy. Portfele elektroniczne (MiFinity, Jeton, eZeeWallet) oferują wyższe limity i wypłatę tym samym kanałem. Karta i przelew są tam, gdzie trzeba wpłacić dużą kwotę.
W tym kontekście SMS Premium i Direct Carrier Billing pozostają kanałami dla konkretnych sytuacji: gracz nie ma konta bankowego albo nie chce go używać w kasynie; gracz chce wpłacić bardzo małą kwotę (do 30 zł) bez zbędnych formalności; gracz korzysta z prepaidu i nie ma innej opcji obciążenia. To nie są kanały zastępujące BLIK — to są kanały dla segmentu, który z różnych powodów BLIK-a nie użyje.
Dostępność tej strony rynku dodatkowo się zmniejsza. „Większość marek nie oferuje już możliwości płatności SMS w kasynie online” — to zdanie z 2026 r. Pokrywa się z informacją od dostawcy DCB, że nie przyjmuje nowych wdrożeń, i z sygnałami o spadającej liczbie marek obsługujących SMS Premium. W danych tego przebiegu jedynie pięć z dziesięciu marek w rankingu da się powiązać z kanałem telefonicznym bezpośrednio (Vavada, Vulkan Vegas, Lemon Casino, Mostbet, ICE Casino, Verde Casino). Pozostałe cztery (NV Casino, Bison Casino, Energy Casino, Slottica) są markami licencjonowanymi, ale bez potwierdzonego w tym przebiegu powiązania z kanałem telefonii.
Rynek globalny wskazuje Boku jako głównego gracza w płatnościach telefonem w kasynach, z mniejszymi podmiotami Zimpler, Siru Mobile i Fortuno. Te same źródła zaznaczają, że część kasyn i część krajów blokuje carrier billing dla hazardu, więc dostępność nie jest powszechna nawet tam, gdzie kanał formalnie istnieje.
Polski kontekst prawny dla kasyna offshore
W polskim systemie prawnym kasyno online jest monopolem państwa. To nie jest techniczna uwaga — to jest oś, wokół której kręci się cała ta strona. Bez tego faktu cały ranking z pierwszej sekcji byłby zestawieniem marek w normalnym, wielopodmiotowym rynku; z tym faktem jest zestawieniem marek nielicencjonowanych w jurysdykcji, w której działa czytelnik.
Skutek dla gracza jest dwojaki. Po pierwsze, marki nie są objęte polskimi mechanizmami ochrony — limity odpowiedzialnej gry, samowykluczenie, lista organizacji pomocowych w regulaminie odpowiedzialnej gry Total Casino nie obowiązują w tych markach. Po drugie, udział w grze u tych marek sam w sobie jest w Polsce nielegalny z art. 29a ust. 2 ustawy hazardowej, z konsekwencjami karnoskarbowymi opisanymi w sekcji o legalności.
Skala tego rynku w Polsce jest znacząca. Warsaw Enterprise Institute w raporcie z lipca 2026 r. ocenia, że 40% rynku kasyn online w Polsce to szara strefa, przy obrocie 73,7 mld zł w 2025 r. i ponad 3 milionach polskich użytkowników. To nie jest margines — to jest prawie połowa rynku, na którym działa ta strona.
Rejestr domen hazardowych (hazard.mf.gov.pl) jest dziś głównym mechanizmem ścigania tego zjawiska. Dostawcy płatności mają 30 dni na zaprzestanie obsługi zablokowanej domeny, a od 1 września 2026 r. BLIK automatycznie sprawdza domenę w momencie autoryzacji. SMS Premium i Direct Carrier Billing tym automatycznym sprawdzaniem nie są objęte. To znaczy, że w tych kanałach mechanizm blokady jest dziś wolniejszy niż w BLIK-u i zależy od ręcznej weryfikacji dostawcy płatności, nie od systemu w punkcie autoryzacji.
Nie jest ustalony żaden ogólnopolski limit wpłaty, przegranej albo stawek dla graczy. Ustawa zobowiązuje operatorów do wdrożenia zatwierdzonego regulaminu odpowiedzialnej gry z własnymi limitami, ale nie ustala jednej liczby dla całego rynku. Nie istnieje też polski narodowy rejestr samowykluczenia — samowykluczenie funkcjonuje na poziomie operatora, nie na poziomie państwa.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em albo telefonem?
Nie. Total Casino jako jedyne legalne kasyno online w Polsce wymienia dokładnie trzy metody wpłaty: BLIK, przelew bankowy i płatność kartą. Dwie niezależne recenzje potwierdzają, że wpłata SMS nie jest możliwa — kasyno wycofało tę metodę z powodu niskich limitów transakcji, braku możliwości wypłaty tą drogą oraz zmian w regulacjach finansowych. Historycznie, kiedy ta metoda działała, pojedyncza wpłata mieściła się w przedziale 10–30 zł.
Czym różni się doładowanie SMS Premium od Direct Carrier Billing?
SMS Premium wykorzystuje wiadomość o podwyższonej opłacie wysyłaną na krótki numer, a Direct Carrier Billing obciąża rachunek telefoniczny bez SMS-a jako nośnika, przez autoryzację w przeglądarce lub aplikacji. Skutkiem jest prowizja: SMS Premium zostawia w kasynie 47–53% wartości netto SMS-a, Direct Carrier Billing 65–75%. Direct Carrier Billing ma też wyższe limity miesięczne na numer, do 600 zł w Play. Oba kanały są wyłącznie depozytowe — wypłaty nimi nie przechodzą.
Czy wygraną można odebrać tą samą drogą, którą wpłaciło się SMS-em albo telefonem?
Nie. SMS Premium i Direct Carrier Billing są kanałami jednokierunkowymi — służą wyłącznie do wpłat, nie do wypłat. Wygraną trzeba odebrać inną metodą: kartą, przelewem bankowym, e-portfelem albo kryptowalutą. Wyjątkiem jest Paysafecard, który przez usługę myPaysafecard pozwala wypłacić na voucher, ale nie wszystkie kasyna to udostępniają, a procedura wymaga założenia konta myPaysafecard powiązanego z danymi gracza.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Górny limit wynika z dwóch warstw. Po pierwsze, sama ustawa ogranicza cenę pojedynczego SMS-a Premium w Polsce do 25 zł netto, czyli 30,75 zł brutto. Po drugie, kasyna i operatorzy nakładają własne limity — widełki od 50 zł do 200 zł na transakcję pojawiają się w różnych zestawieniach. Historycznie w Total Casino, kiedy ta metoda działała, pojedyncza wpłata mieściła się w przedziale 10–30 zł. Limity Direct Carrier Billing są wyższe — do 600 zł miesięcznie w Play — ale kanał sam w sobie nie ma sztywnego limitu pojedynczej transakcji jak SMS Premium.
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Dla SMS Premium łączna prowizja operatora i agregatora wynosi 30–55% wartości transakcji, co w praktyce oznacza, że na konto gracza trafia mniej niż połowa wpłaty. Przy wpłacie 100 zł SMS-em, po odjęciu VAT-u operatora i marży agregatora, na saldo dociera w przybliżeniu od 55 do 62 zł. Direct Carrier Billing jest tańszy: 5–10%, czyli kasyno otrzymuje 65–75% kwoty. Paysafecard ma 0–3% prowizji i jest najtańszym z trzech kanałów.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie. Paysafecard jest kuponem przedpłaconym kupowanym w punkcie sprzedaży albo online, a wpłata odbywa się przez wpisanie szesnastocyfrowego kodu PIN w kasjerze kasyna. Żadne dane bankowe ani dane karty nie trafiają do kasyna. To jest główny powód popularności tego kanału wśród graczy, którzy nie chcą albo nie mogą użyć konta bankowego. Ograniczeniem są nominały kuponów — typowo do 200 zł za jednym kodem, więc wyższe kwoty wymagają kilku kodów.
Czy granie w kasyno offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie. Udział w grach hazardowych organizowanych poza monopolem państwa lub bez zezwolenia jest w Polsce nielegalny na podstawie art. 29a ust. 2 ustawy o grach hazardowych. Konsekwencje to kara grzywny do 120 stawek dziennych na podstawie art. 107 § 2 i art. 109 kodeksu karbowego oraz administracyjna kara 100% wygranej na podstawie art. 89 tej samej ustawy. Jedynym legalnym kasynem online w Polsce jest Total Casino, które nie przyjmuje wpłat SMS ani rachunkiem telefonicznym.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna we wszystkich czterech polskich sieciach komórkowych. W Play wystarczy wysłać SMS o treści „KONIEC” albo „STOP” na numer 6000. W Plusie trzeba wysłać SMS o treści „START BLOKADA” na numer 8888. W Orange należy zatelefonować pod kod 1014*1# albo wysłać SMS „LIMIT” z wybraną kwotą na numer 80603. W T-Mobile trzeba wejść do panelu klienta w sekcji „Usługi > Bezpieczeństwo i blokady” i ustawić blokadę tam. Te same kanały pozwalają ustawić jeden z czterech progów kwotowych na usługi o podwyższonej opłacie: 0 zł, 35 zł, 100 zł albo 200 zł na okres rozliczeniowy. Domyślny próg to 35 zł.
Napisane przez zespół „Kasyno Wypłacalne”.